
一、前言:
現代物價飛漲,薪水的漲幅遠遠不如物價漲價的速度,因此網路有不孝人士以高額的價碼欲收購銀行的帳戶。許多年輕人因缺錢花用,
而將自身的銀行帳戶出售給網路上不具名的人士,雖然可以因此獲得一筆金錢,但殊不知自己因為出售帳戶的行為,將來會被檢警傳喚、逮捕,甚至被法院判刑。
難道因為缺錢,而販賣自己的銀行帳戶犯法嗎?天下真的沒有白吃的午餐嗎?
二、販賣銀行帳戶的刑事責任:
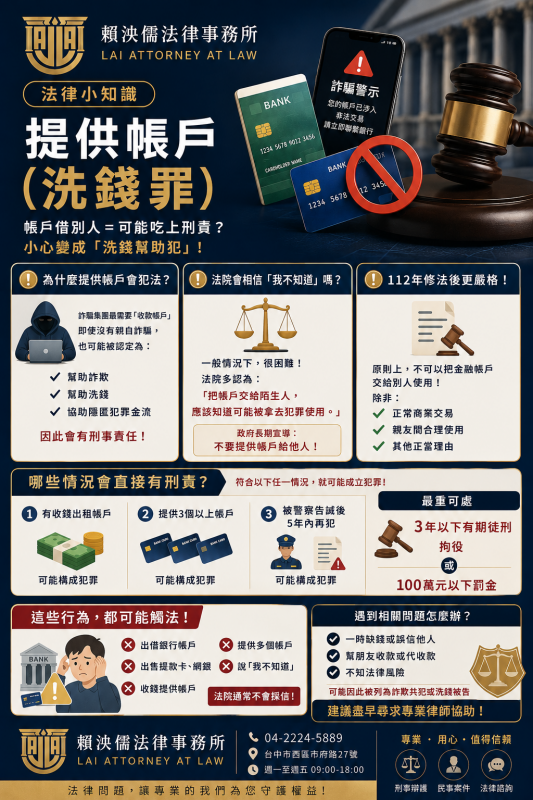
- 如果將銀行帳戶賣給他人,依照實務上的認定,會認為說,把帳戶賣給陌生人,理論上應該可以知道極有可能會被他人用來當作洗錢或是詐欺的犯罪工具之一,
況且政府一直以來都大力宣導不要把帳戶交給陌生人,所以如果抗辯自己不知道對方會拿去做犯罪使用,法院不太可能會相信,
畢竟犯罪份子就是一直拿你賣給他們的帳戶在使用,要抓也只能抓到你,後果就是成立詐欺罪或者是洗錢罪的幫助犯。 - 但也有極少數的例子是,因為被告真的是家境困難,是真的走投無路,也不知道販賣銀行帳戶給陌生人涉及刑事犯罪,
在這種被告比較極端可憐的個案,法官才有可能相信真的沒有幫助詐欺或是洗錢的認知跟故意。 - 不過,問題來了,如果不是上面那種極端案例,就真的不知道啊,這樣也會成立犯罪的話不會太武斷嗎?
其實這也是實務上在認定的困境,畢竟有沒有故意只有自己知道,法院在認定上也只能夠透過客觀的證據或者是經驗法則來判斷,本來就不可能知道別人心裡在想什麼。
三、112年5月修正的洗錢防制法:
為了因應實務上難以認定是否構成洗錢罪幫助犯的困境,立法院在112年,新修正了洗錢防制法的規定,
直接明定在某些情況下,會直接成立洗錢罪的幫助犯,而不用再由法官個案認定有沒有洗錢的故意:
- 不能將向金融機構開立之帳戶交付、提供給他人使用。但如果符合一般商業、金融交易習慣,或基於親友間信賴關係或其他正當理由者,則可以。
- 如果違反上述,由直轄市、縣(市)政府警察機關裁處告誡。
- 如果違反上述規定而有下列情形之一,處三年以下有期徒刑、拘役或科或併科新臺幣一百萬元以下罰金:
(1)有期約或收受對價的情形。
(2)交付、提供之帳戶或帳號合計三個以上。
(3)經直轄市、縣(市)政府警察機關依裁處後,五年以內又再犯。
四、由上述修修正的條文,可以得知,如果把帳戶交給他人使用,不一定會成立刑事犯罪,而是由政府機關先行告誡,
但如果有涉及金錢交易、提供的帳戶超過三個或是政府機關裁處後,五年內又再犯,就會有刑事責任的問題,這時候不管再怎麼辯自己不知道,仍然沒辦法脫免刑事責任。